Domain blechschneidemaschine.de kaufen?
Wir ziehen mit dem Projekt
blechschneidemaschine.de um.
Sind Sie am Kauf der Domain
blechschneidemaschine.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain blechschneidemaschine.de kaufen?
Sind Aufwandskonten Passivkonten?
Nein, Aufwandskonten sind keine Passivkonten. Aufwandskonten werden in der Buchhaltung verwendet, um die Kosten und Ausgaben eines Unternehmens zu verfolgen. Sie werden auf der Sollseite der Bilanz oder der Gewinn- und Verlustrechnung verbucht, da sie die Aufwendungen und Kosten darstellen, die das Unternehmen verursacht hat. Passivkonten hingegen zeigen die Verbindlichkeiten und Eigenkapitalpositionen eines Unternehmens an und werden auf der Habenseite der Bilanz ausgewiesen. Insgesamt dienen Aufwandskonten dazu, die finanzielle Leistungsfähigkeit und Rentabilität eines Unternehmens zu analysieren, während Passivkonten die finanzielle Struktur und Verpflichtungen des Unternehmens widerspiegeln. **
Sind Aufwandskonten Aktivkonten?
Sind Aufwandskonten Aktivkonten? Aufwandskonten sind keine Aktivkonten, sondern gehören zu den Passivkonten in der Buchhaltung. Sie dienen dazu, alle Aufwendungen eines Unternehmens zu erfassen, die im Rahmen der Geschäftstätigkeit entstehen. Diese Aufwendungen mindern das Eigenkapital des Unternehmens und werden in der Gewinn- und Verlustrechnung gegenüber den Erträgen ausgewiesen. Im Gegensatz dazu gehören Aktivkonten zu den Vermögenskonten und erfassen alle Vermögenswerte eines Unternehmens, wie beispielsweise Bargeld, Forderungen oder Sachanlagen. **


Ähnliche Suchbegriffe für Aufwandskonten
Top-Angebote
Produkte zum Begriff Aufwandskonten:
-
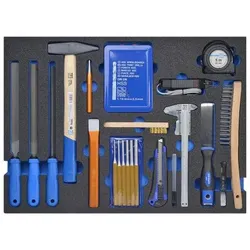
SW Stahl Werkstattwagensortiment für Blechbearbeitung/Karosserie 38-teiligGroße Einlage für eine komplette Schublade mit folgender Bestückung: 1x Ventillehre, 0,05-1,00 mm, 13 Blatt 1x Schlosshammer, 500 g 1x Stahldrahtbürste mit Holzkörper, 3 reihig 1x Bandmaß 5 m 1x Präzisionsmessschieber 150 mm 6x Splintentreiber 2 - 8 mm 19x HSS Spiralbohrer, 1-10 mm 1x Industriefeile, flachstumpf, Hieb 2, 200 mm 1x Industriefeile, halbrund, Hieb 2, 200 mm 1x Industriefeile, dreikant, Hieb 2, 200 mm 1x Flachmeißel, 200 mm 1x Körner, 120 x 12 mm 1x Zündkerzenbürste, 150 mm 1x Polaritätstester, 3-48 V 1x Profi-Schaber, Klingenbreite 30 mm 1x Abbrechmesser mit Ersatzklingen178,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie werden Aufwandskonten gebucht?
Wie werden Aufwandskonten gebucht? Aufwandskonten werden in der Buchhaltung verwendet, um alle Kosten und Ausgaben eines Unternehmens zu erfassen. Diese Konten werden in der Regel am Ende des Geschäftsjahres geschlossen, um den Gewinn oder Verlust zu ermitteln. Die Buchung auf Aufwandskonten erfolgt durch Verbuchung der Kosten auf der Sollseite des jeweiligen Kontos. Dadurch wird der Aufwand erhöht und das Eigenkapital des Unternehmens verringert. Die Buchung auf Aufwandskonten ist ein wichtiger Schritt, um die finanzielle Leistungsfähigkeit eines Unternehmens zu analysieren und zu überwachen. **
-
Haben Aufwandskonten einen Anfangsbestand?
Haben Aufwandskonten einen Anfangsbestand? Aufwandskonten sind temporäre Konten, die die Kosten und Ausgaben eines Unternehmens verfolgen. Sie werden am Ende eines Abrechnungszeitraums geschlossen, um den Gewinn oder Verlust für diesen Zeitraum zu ermitteln. Daher haben Aufwandskonten keinen Anfangsbestand, da sie nur für die Erfassung von Kosten während des Abrechnungszeitraums verwendet werden. Der Anfangsbestand wird stattdessen in den Bestandskonten erfasst, die die Vermögenswerte, Verbindlichkeiten und Eigenkapital des Unternehmens verfolgen. **
-
Sind alle Aufwandskonten Sollkonten?
Nein, nicht alle Aufwandskonten sind Sollkonten. Aufwandskonten können entweder Soll- oder Habenkonten sein, abhängig von der Art des Aufwands. Beispielsweise sind Konten wie "Werbungskosten" oder "Mietkosten" Sollkonten, während Konten wie "Rabatte" oder "Ertragsminderungen" Habenkonten sind. **
-
Welche Kontenklassen sind Aufwandskonten?
Welche Kontenklassen sind Aufwandskonten? Aufwandskonten gehören zur Kontenklasse der GuV-Konten, die in der Gewinn- und Verlustrechnung (GuV) verwendet werden, um alle Aufwendungen eines Unternehmens zu erfassen. Diese Kontenklasse umfasst verschiedene Unterkonten wie beispielsweise Personalkosten, Mietkosten, Werbekosten und Materialkosten. Aufwandskonten dienen dazu, die Kosten und Ausgaben eines Unternehmens während eines bestimmten Zeitraums zu verfolgen und letztendlich den Gewinn oder Verlust zu ermitteln. Durch die Verwendung von Aufwandskonten können Unternehmen ihre finanzielle Leistungsfähigkeit analysieren und gegebenenfalls Maßnahmen zur Kostensenkung ergreifen. **


Was für Aufwandskonten gibt es?
Was für Aufwandskonten gibt es? Aufwandskonten sind Konten in der Buchhaltung, die alle Kosten und Ausgaben eines Unternehmens erfassen. Dazu gehören beispielsweise Konten für Materialkosten, Personalkosten, Mietkosten, Werbekosten und Versicherungskosten. Diese Konten dienen dazu, die Kostenstruktur eines Unternehmens transparent darzustellen und ermöglichen eine genaue Kostenanalyse. Durch die Aufwandskonten kann ein Unternehmen seine Ausgaben kontrollieren und gegebenenfalls Maßnahmen zur Kostensenkung ergreifen. **
Wann Aufwandskonten und wann bestandskonten?
Wann Aufwandskonten und wann Bestandskonten? Aufwandskonten werden verwendet, um alle Kosten und Ausgaben eines Unternehmens während eines bestimmten Zeitraums zu erfassen. Sie dienen dazu, den Verbrauch von Ressourcen und die damit verbundenen Kosten zu verfolgen. Typische Beispiele für Aufwandskonten sind Miete, Gehälter, Werbekosten usw. Bestandskonten hingegen werden verwendet, um die Vermögenswerte, Verbindlichkeiten und das Eigenkapital eines Unternehmens zu verfolgen. Sie erfassen die finanzielle Position des Unternehmens zu einem bestimmten Zeitpunkt. Typische Beispiele für Bestandskonten sind Kassenbestand, Bankguthaben, Forderungen, Verbindlichkeiten usw. Die Entscheidung, ob ein Geschäftsvorfall auf einem Aufwandskonto oder einem Bestandskonto gebucht wird, hängt davon ab, ob es sich um einen Verbrauch von Ressourcen (Aufwand) oder um eine Veränderung in der finanziellen Position des Unternehmens (Bestand) handelt. Es ist wichtig, die Unterschiede zwischen Aufwands- und Bestandskonten zu verstehen, um eine korrekte Buchführung und Berichterstattung sicherzustellen. **
Top-Angebote
Produkte zum Begriff Aufwandskonten:
-
Verlag Handwerk und Technik Handwerkliche Blechbearbeitung. GrundkenntnisseEs werden die Werkstoffe von Blechen beschrieben, wie sie der Sanitärinstallateur und andere Handwerker bearbeiten. Weitere Themen sind die spanlose Umformung, Randverstärkungen, das Sicken, Bördeln und Falzen.8,99 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
OEM Stanzmaschine, Höhenverstellbar, Multifunktional, Schwarzverbesserter benutzerkomfort : die maschine verfügt über einen rutschfesten griff, der einen sicheren halt bietet und eine komfortable sowie effiziente bedienung während des gebrauchs ermöglicht. anpassbar an ihre bedürfnisse : passen sie die höhe der maschine an ihre spezifischen aufgaben an, um optimale leistung und benutzerfreundlichkeit für jedes projekt zu gewährleisten. multifunktionswerkzeug : perfekt für eine vielzahl von aufgaben wie stanzen, durchstechen und stempeln, was es zu einer unverzichtbaren ergänzung ihres bastelwerkzeugs macht. für langlebigkeit gebaut : aus hochfesten materialien gefertigt, ist diese maschine auf langlebigkeit ausgelegt und hält den test der zeit sowie häufiger nutzung stand. ideal für bastel-liebhaber : ein unverzichtbares werkzeug für diy-begeisterte, dieses tool ist ein durchdachtes geschenk für alle, die leidenschaftlich an praktischen projekten und kreativität interessiert sind. Spezifikation: material: gusseisen maximale druckbelastung: 352,74 lbs verstellbare höhe: 016 cm bohrfutterkompatibilität: 1,513 mm schraubenloch: standard m12 (11 mm) Die von Ihnen gekaufte Variante ist: Schwarz337,30 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
SW Stahl Werkstattwagensortiment für Blechbearbeitung/Karosserie 38-teiligGroße Einlage für eine komplette Schublade mit folgender Bestückung: 1x Ventillehre, 0,05-1,00 mm, 13 Blatt 1x Schlosshammer, 500 g 1x Stahldrahtbürste mit Holzkörper, 3 reihig 1x Bandmaß 5 m 1x Präzisionsmessschieber 150 mm 6x Splintentreiber 2 - 8 mm 19x HSS Spiralbohrer, 1-10 mm 1x Industriefeile, flachstumpf, Hieb 2, 200 mm 1x Industriefeile, halbrund, Hieb 2, 200 mm 1x Industriefeile, dreikant, Hieb 2, 200 mm 1x Flachmeißel, 200 mm 1x Körner, 120 x 12 mm 1x Zündkerzenbürste, 150 mm 1x Polaritätstester, 3-48 V 1x Profi-Schaber, Klingenbreite 30 mm 1x Abbrechmesser mit Ersatzklingen178,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Aufwandskonten Passivkonten?
Nein, Aufwandskonten sind keine Passivkonten. Aufwandskonten werden in der Buchhaltung verwendet, um die Kosten und Ausgaben eines Unternehmens zu verfolgen. Sie werden auf der Sollseite der Bilanz oder der Gewinn- und Verlustrechnung verbucht, da sie die Aufwendungen und Kosten darstellen, die das Unternehmen verursacht hat. Passivkonten hingegen zeigen die Verbindlichkeiten und Eigenkapitalpositionen eines Unternehmens an und werden auf der Habenseite der Bilanz ausgewiesen. Insgesamt dienen Aufwandskonten dazu, die finanzielle Leistungsfähigkeit und Rentabilität eines Unternehmens zu analysieren, während Passivkonten die finanzielle Struktur und Verpflichtungen des Unternehmens widerspiegeln. **
-
Sind Aufwandskonten Aktivkonten?
Sind Aufwandskonten Aktivkonten? Aufwandskonten sind keine Aktivkonten, sondern gehören zu den Passivkonten in der Buchhaltung. Sie dienen dazu, alle Aufwendungen eines Unternehmens zu erfassen, die im Rahmen der Geschäftstätigkeit entstehen. Diese Aufwendungen mindern das Eigenkapital des Unternehmens und werden in der Gewinn- und Verlustrechnung gegenüber den Erträgen ausgewiesen. Im Gegensatz dazu gehören Aktivkonten zu den Vermögenskonten und erfassen alle Vermögenswerte eines Unternehmens, wie beispielsweise Bargeld, Forderungen oder Sachanlagen. **
-
Wie werden Aufwandskonten gebucht?
Wie werden Aufwandskonten gebucht? Aufwandskonten werden in der Buchhaltung verwendet, um alle Kosten und Ausgaben eines Unternehmens zu erfassen. Diese Konten werden in der Regel am Ende des Geschäftsjahres geschlossen, um den Gewinn oder Verlust zu ermitteln. Die Buchung auf Aufwandskonten erfolgt durch Verbuchung der Kosten auf der Sollseite des jeweiligen Kontos. Dadurch wird der Aufwand erhöht und das Eigenkapital des Unternehmens verringert. Die Buchung auf Aufwandskonten ist ein wichtiger Schritt, um die finanzielle Leistungsfähigkeit eines Unternehmens zu analysieren und zu überwachen. **
-
Haben Aufwandskonten einen Anfangsbestand?
Haben Aufwandskonten einen Anfangsbestand? Aufwandskonten sind temporäre Konten, die die Kosten und Ausgaben eines Unternehmens verfolgen. Sie werden am Ende eines Abrechnungszeitraums geschlossen, um den Gewinn oder Verlust für diesen Zeitraum zu ermitteln. Daher haben Aufwandskonten keinen Anfangsbestand, da sie nur für die Erfassung von Kosten während des Abrechnungszeitraums verwendet werden. Der Anfangsbestand wird stattdessen in den Bestandskonten erfasst, die die Vermögenswerte, Verbindlichkeiten und Eigenkapital des Unternehmens verfolgen. **
Ähnliche Suchbegriffe für Aufwandskonten
-
Survival Press Grundlehrgang Blechbearbeitung (Metallflugzeugbauer) Flugzeugbauer Lehrling Karosseriebau FachbuchDieses Fachbuch für Lehrlinge erschien 1941 unter dem Titel »Grundlehrgang für Metallflugzeugbauer«.--Interessant für den heutigen Bastler und Schüler sind vor allem die Blechbearbeitungstätigkeiten, die hier in allen Details geschildert werden.--Aus diesem Grund wurde der Titel des Buches der heutigen Zeit angepasst.----Lehrgangsunterlagen aus dieser Zeit sind in ihrem praktischen Bezug zum Handwerk unerreicht. Zahlreiche detaillierte Zeichnungen und prägnante Erklärungen zu den Arbeitsschritten eignen sich deshalb auch für den Selbstunterricht.----Inhalt:----Grundlagen der Metall- und Blechbearbeitung--Handhabung des entsprechenden Werkzeugs--Zurichten von Blechen--Zeichnen, Körnen, Anreißen--Blechschneiden in verschiedenen Formen--Schneiden mit Hebel- und Tafelscheren--Blechlochen--Feilen von Blechen und verschiedenen Formen--Gewindeschneiden--Nietungen manuell und maschinell--Biegen von dünnem Draht (Splinte, Ösen usw.)--Anfertigen von Zug- und Druckfedern--Blechbiegearbeiten, Abkantarbeiten--Runden--Anfertigunsbeispiele von Werkstücken--Sicken- und Falzarbeiten--Schweifen von Blechteilen--Stauchen, Spannen und Bördeln von Blech--uvam.--Taschenbuch, 20,5 x 14,5 cm, 175 Seiten, hunderte Abbildungen, moderne Schrift. Nachdruck der Ausgabe von 1941.10,79 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
OEM Manuelle Stanzmaschine, Höhenverstellbar, Langlebiges Gusseisen, Hellgrauvielseitiges werkzeug für handarbeiten : perfekt für eine vielzahl von basteltechniken, sodass sie ihre kreativität problemlos erkunden können. höhenverstellbare funktion : passen sie die höhe des werkzeugs an ihre spezifischen projektbedürfnisse an, um komfort und effizienz während der nutzung zu verbessern. robuste und langlebige konstruktion : aus hochwertigen materialien gefertigt, ist dieses werkzeug für eine lange lebensdauer ausgelegt und gewährleistet zuverlässige leistung für all ihre bastelvorhaben. kompatibel mit mehreren materialien : verwenden sie es mit leder, papier, stoff und weichem kunststoff, sodass sie die freiheit haben, an vielfältigen projekten zu arbeiten. komplettes set für sofortige benutzung : wird mit allen notwendigen zubehörteilen geliefert, damit sie ihre bastelreise ohne verzögerung starten können. Spezifikation: material: gusseisen spannbereich des bohrfutters: 1,513 mm verstellbare höhe: 016 cm polstergröße: 13*15*1 cm maschinenhöhe: 35 cm grundfläche: 15*12 cm panelgröße: 13*11 cm halsöffnungstiefe: 88 mm rackabwärtsbewegung: 50 mm durchmesser des formlochs: 11 mm Die von Ihnen gekaufte Variante ist: Hellgrau337,30 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind alle Aufwandskonten Sollkonten?
Nein, nicht alle Aufwandskonten sind Sollkonten. Aufwandskonten können entweder Soll- oder Habenkonten sein, abhängig von der Art des Aufwands. Beispielsweise sind Konten wie "Werbungskosten" oder "Mietkosten" Sollkonten, während Konten wie "Rabatte" oder "Ertragsminderungen" Habenkonten sind. **
-
Welche Kontenklassen sind Aufwandskonten?
Welche Kontenklassen sind Aufwandskonten? Aufwandskonten gehören zur Kontenklasse der GuV-Konten, die in der Gewinn- und Verlustrechnung (GuV) verwendet werden, um alle Aufwendungen eines Unternehmens zu erfassen. Diese Kontenklasse umfasst verschiedene Unterkonten wie beispielsweise Personalkosten, Mietkosten, Werbekosten und Materialkosten. Aufwandskonten dienen dazu, die Kosten und Ausgaben eines Unternehmens während eines bestimmten Zeitraums zu verfolgen und letztendlich den Gewinn oder Verlust zu ermitteln. Durch die Verwendung von Aufwandskonten können Unternehmen ihre finanzielle Leistungsfähigkeit analysieren und gegebenenfalls Maßnahmen zur Kostensenkung ergreifen. **
-
Was für Aufwandskonten gibt es?
Was für Aufwandskonten gibt es? Aufwandskonten sind Konten in der Buchhaltung, die alle Kosten und Ausgaben eines Unternehmens erfassen. Dazu gehören beispielsweise Konten für Materialkosten, Personalkosten, Mietkosten, Werbekosten und Versicherungskosten. Diese Konten dienen dazu, die Kostenstruktur eines Unternehmens transparent darzustellen und ermöglichen eine genaue Kostenanalyse. Durch die Aufwandskonten kann ein Unternehmen seine Ausgaben kontrollieren und gegebenenfalls Maßnahmen zur Kostensenkung ergreifen. **
-
Wann Aufwandskonten und wann bestandskonten?
Wann Aufwandskonten und wann Bestandskonten? Aufwandskonten werden verwendet, um alle Kosten und Ausgaben eines Unternehmens während eines bestimmten Zeitraums zu erfassen. Sie dienen dazu, den Verbrauch von Ressourcen und die damit verbundenen Kosten zu verfolgen. Typische Beispiele für Aufwandskonten sind Miete, Gehälter, Werbekosten usw. Bestandskonten hingegen werden verwendet, um die Vermögenswerte, Verbindlichkeiten und das Eigenkapital eines Unternehmens zu verfolgen. Sie erfassen die finanzielle Position des Unternehmens zu einem bestimmten Zeitpunkt. Typische Beispiele für Bestandskonten sind Kassenbestand, Bankguthaben, Forderungen, Verbindlichkeiten usw. Die Entscheidung, ob ein Geschäftsvorfall auf einem Aufwandskonto oder einem Bestandskonto gebucht wird, hängt davon ab, ob es sich um einen Verbrauch von Ressourcen (Aufwand) oder um eine Veränderung in der finanziellen Position des Unternehmens (Bestand) handelt. Es ist wichtig, die Unterschiede zwischen Aufwands- und Bestandskonten zu verstehen, um eine korrekte Buchführung und Berichterstattung sicherzustellen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.