Domain blechschneidemaschine.de kaufen?
Wir ziehen mit dem Projekt
blechschneidemaschine.de um.
Sind Sie am Kauf der Domain
blechschneidemaschine.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain blechschneidemaschine.de kaufen?
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
Ähnliche Suchbegriffe für Istversteuerung
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
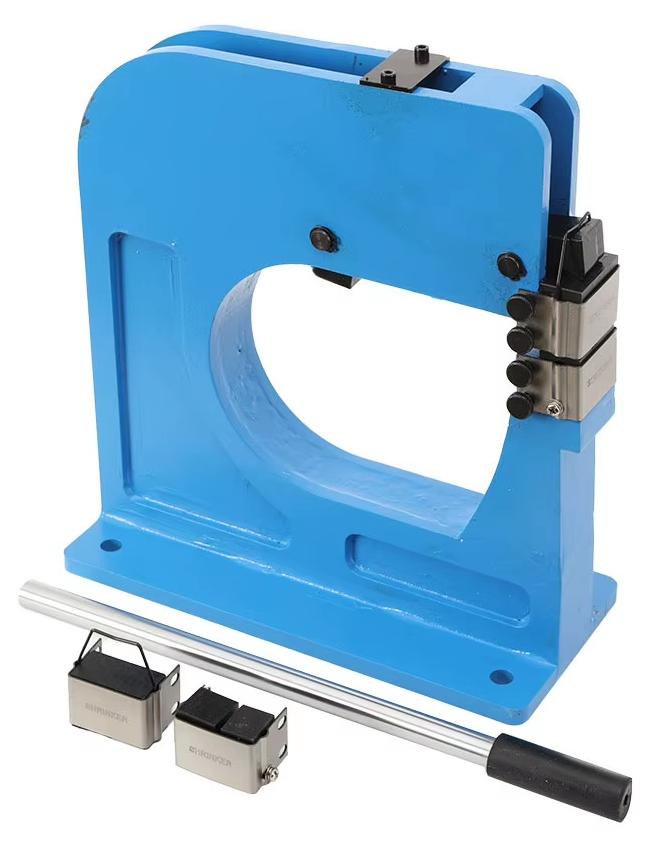
Blechstreck- und Schrumpfmaschine - SS-16 Manuelle Metallbearbeitungsmaschine - Für die BlechbearbeitungManuelle Blechstreck- und Schrumpfmaschine zum präzisen Formen von Metallblechen und Profilen - robust, vielseitig und für Werkstattarbeiten ausgelegt. Ihre Vorteile Strecken und Schrumpfen für vielseitige FormarbeitenBearbeitet Material bis 1,5 mm Stärke216 mm Ausladung für gebogene und unebene WerkstückeStabile Konstruktion mit Montagebohrungen und griffigem Handhebel Präzise Formgebung Die Maschine ermöglicht manuelles Strecken und Schrumpfen, um Metallbleche und Profile an unterschiedliche Konturen anzupassen. So lassen sich auch S-förmige Biegungen formen. Vielseitige Materialbearbeitung Sie eignet sich für Stahl, Aluminium, Kupfer, Messing und Schmiedeeisen bis zu einer Materialstärke von 1,5 mm. Stabil und komfortabel bedienbar Die robuste Bauweise und integrierten Montagebohrungen sorgen für sicheren Stand. Der Handhebel unterstützt eine kontrollierte Kraftübertragung bei der Bearbeitung. Lieferumfang 1 manuelle Blechstreck- und Schrumpfmaschine Technische Daten Maximale Materi483,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
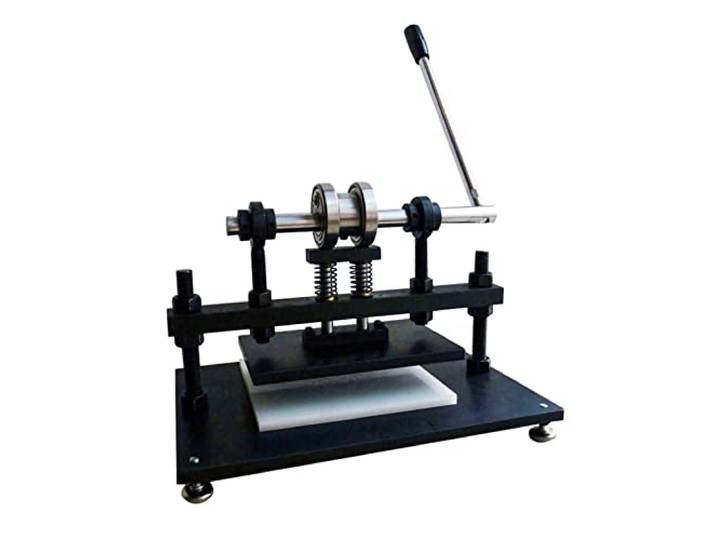
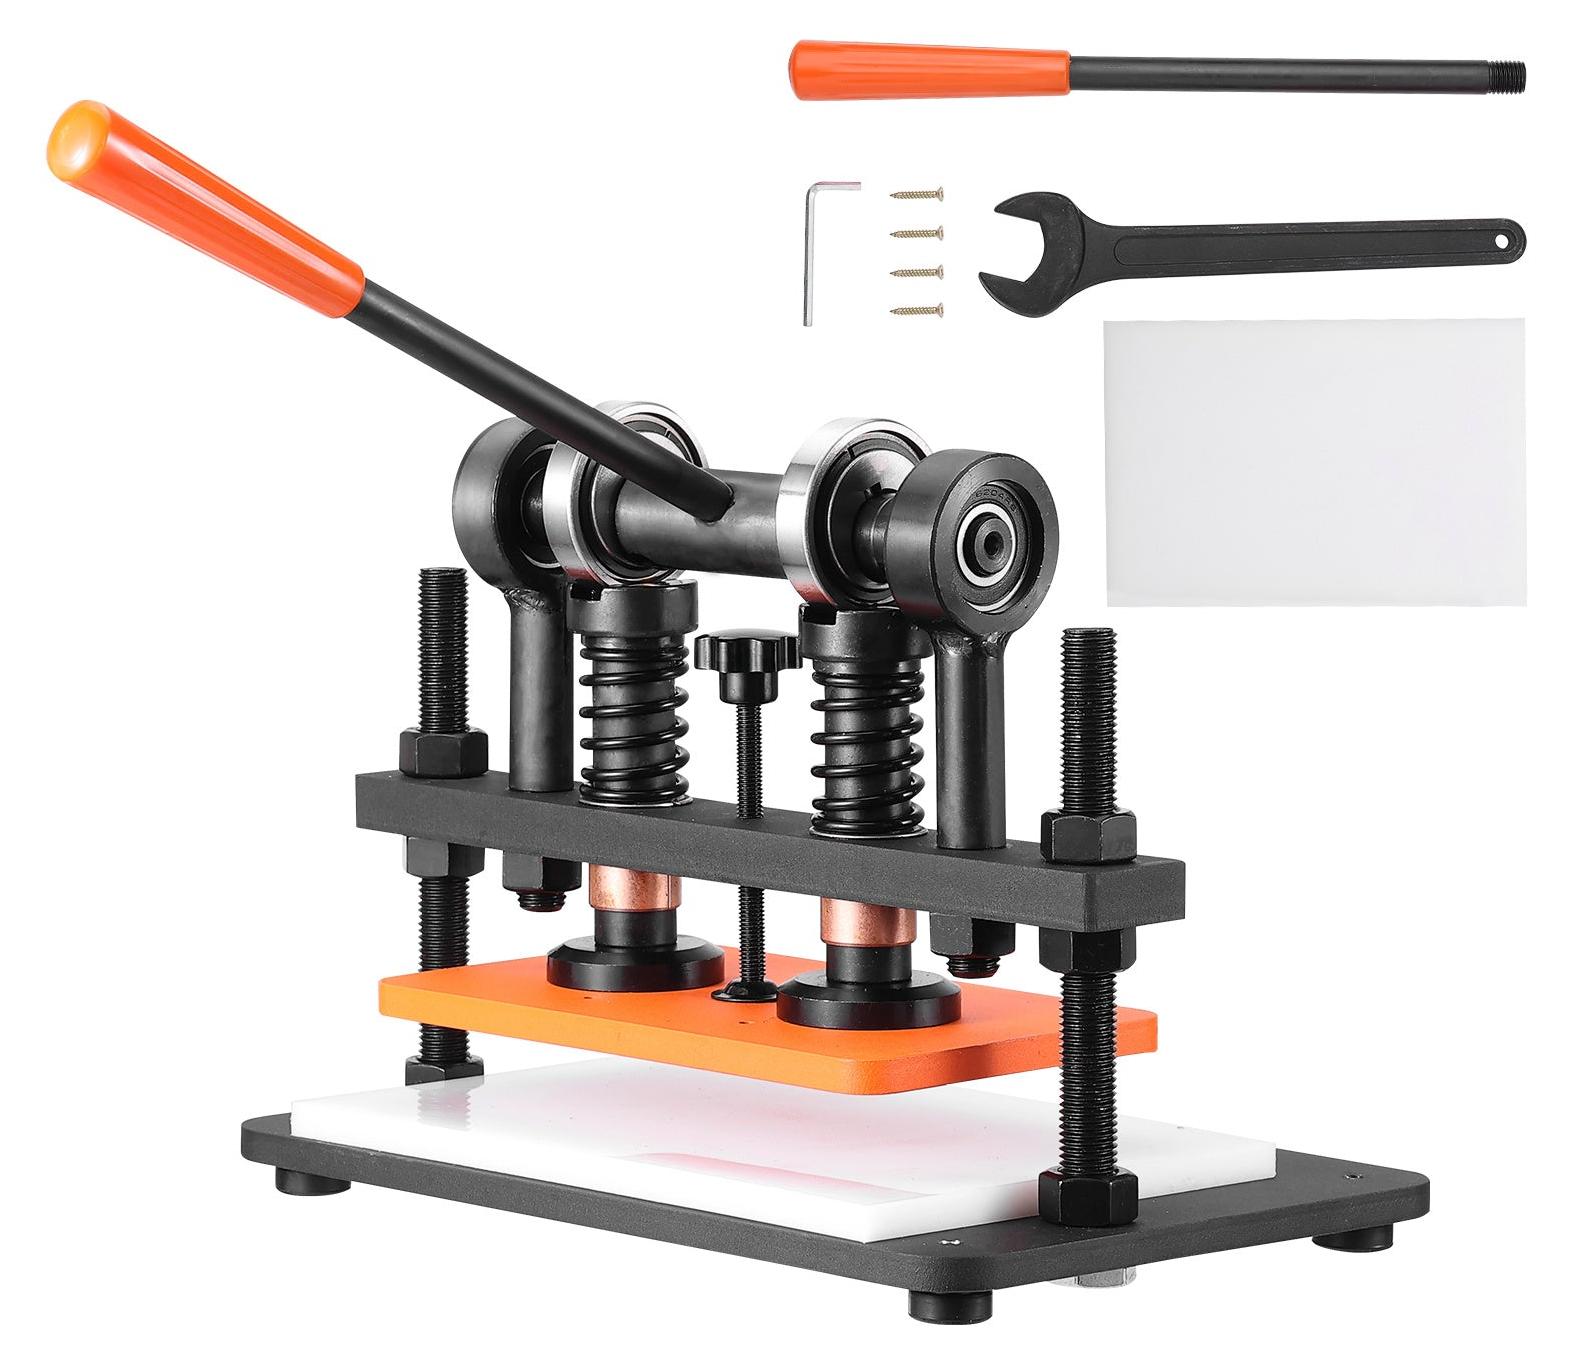
Leder-Eindruck- / Schneidemaschine, manuelle Stanzmaschine, Stanz-Leder-Stanzmaschine Für den HeimwerkergebrauchLeder-Eindruck- / Schneidemaschine, manuelle Stanzmaschine, Stanz-Leder-Stanzmaschine Für den Heimwerkergebrauch. Leder-Eindruck- / Schneidemaschine, manuelle Stanzmaschine, Stanz-Leder-Stanzmaschine Für den Heimwerkergebrauch Farbe:One Color288,83 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
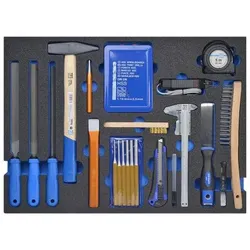
SW Stahl Werkstattwagensortiment für Blechbearbeitung/Karosserie 38-teiligGroße Einlage für eine komplette Schublade mit folgender Bestückung: 1x Ventillehre, 0,05-1,00 mm, 13 Blatt 1x Schlosshammer, 500 g 1x Stahldrahtbürste mit Holzkörper, 3 reihig 1x Bandmaß 5 m 1x Präzisionsmessschieber 150 mm 6x Splintentreiber 2 - 8 mm 19x HSS Spiralbohrer, 1-10 mm 1x Industriefeile, flachstumpf, Hieb 2, 200 mm 1x Industriefeile, halbrund, Hieb 2, 200 mm 1x Industriefeile, dreikant, Hieb 2, 200 mm 1x Flachmeißel, 200 mm 1x Körner, 120 x 12 mm 1x Zündkerzenbürste, 150 mm 1x Polaritätstester, 3-48 V 1x Profi-Schaber, Klingenbreite 30 mm 1x Abbrechmesser mit Ersatzklingen178,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
-
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
Ähnliche Suchbegriffe für Istversteuerung
-
Blechstreck- und Schrumpfmaschine - SS-16 Manuelle Metallbearbeitungsmaschine - Für die BlechbearbeitungManuelle Blechstreck- und Schrumpfmaschine zum präzisen Formen von Metallblechen und Profilen - robust, vielseitig und für Werkstattarbeiten ausgelegt. Ihre Vorteile Strecken und Schrumpfen für vielseitige FormarbeitenBearbeitet Material bis 1,5 mm Stärke216 mm Ausladung für gebogene und unebene WerkstückeStabile Konstruktion mit Montagebohrungen und griffigem Handhebel Präzise Formgebung Die Maschine ermöglicht manuelles Strecken und Schrumpfen, um Metallbleche und Profile an unterschiedliche Konturen anzupassen. So lassen sich auch S-förmige Biegungen formen. Vielseitige Materialbearbeitung Sie eignet sich für Stahl, Aluminium, Kupfer, Messing und Schmiedeeisen bis zu einer Materialstärke von 1,5 mm. Stabil und komfortabel bedienbar Die robuste Bauweise und integrierten Montagebohrungen sorgen für sicheren Stand. Der Handhebel unterstützt eine kontrollierte Kraftübertragung bei der Bearbeitung. Lieferumfang 1 manuelle Blechstreck- und Schrumpfmaschine Technische Daten Maximale Materi483,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lederstanze: Manuelle Stanzmaschine für Leder und Prägearbeiten - Tragfähigkeit: 1,5 TonnenEntdecken Sie die leistungsstarke, manuelle Leder-Stanz- und Prägemaschine für all Ihre kreativen Projekte. Diese robuste Stanzmaschine wurde für Hobbyisten und Profis entwickelt, die präzise Leder, Stoff, PVC und andere Materialien bearbeiten möchten. Mit einer beeindruckenden Tragfähigkeit von 1,5 Tonnen verarbeiten Sie mühelos dicke Materialien ohne Verformung, dank der Kombination aus langlebigen Kugellagern und einer stabilen Grundplatte aus Manganguss. Die Maschine ist mit einer praktischen Verriegelung mit einstellbaren Schrauben ausgestattet, die Rückstoß verhindert, sodass Sie sicher und komfortabel arbeiten können. Die großzügige Arbeitsfläche von 26 x 15 cm bietet ausreichend Platz für verschiedene Designs, während der einstellbare Pressdruck bis zu 12 mm maximale Flexibilität bei unterschiedlichen Materialstärken ermöglicht. Die schwarze Oxidbeschichtung schützt das Stahl effektiv vor Rost und Korrosion. Egal, ob Sie an Lederaccessoires, Schuhen, Taschen oder anderen Handwe642,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
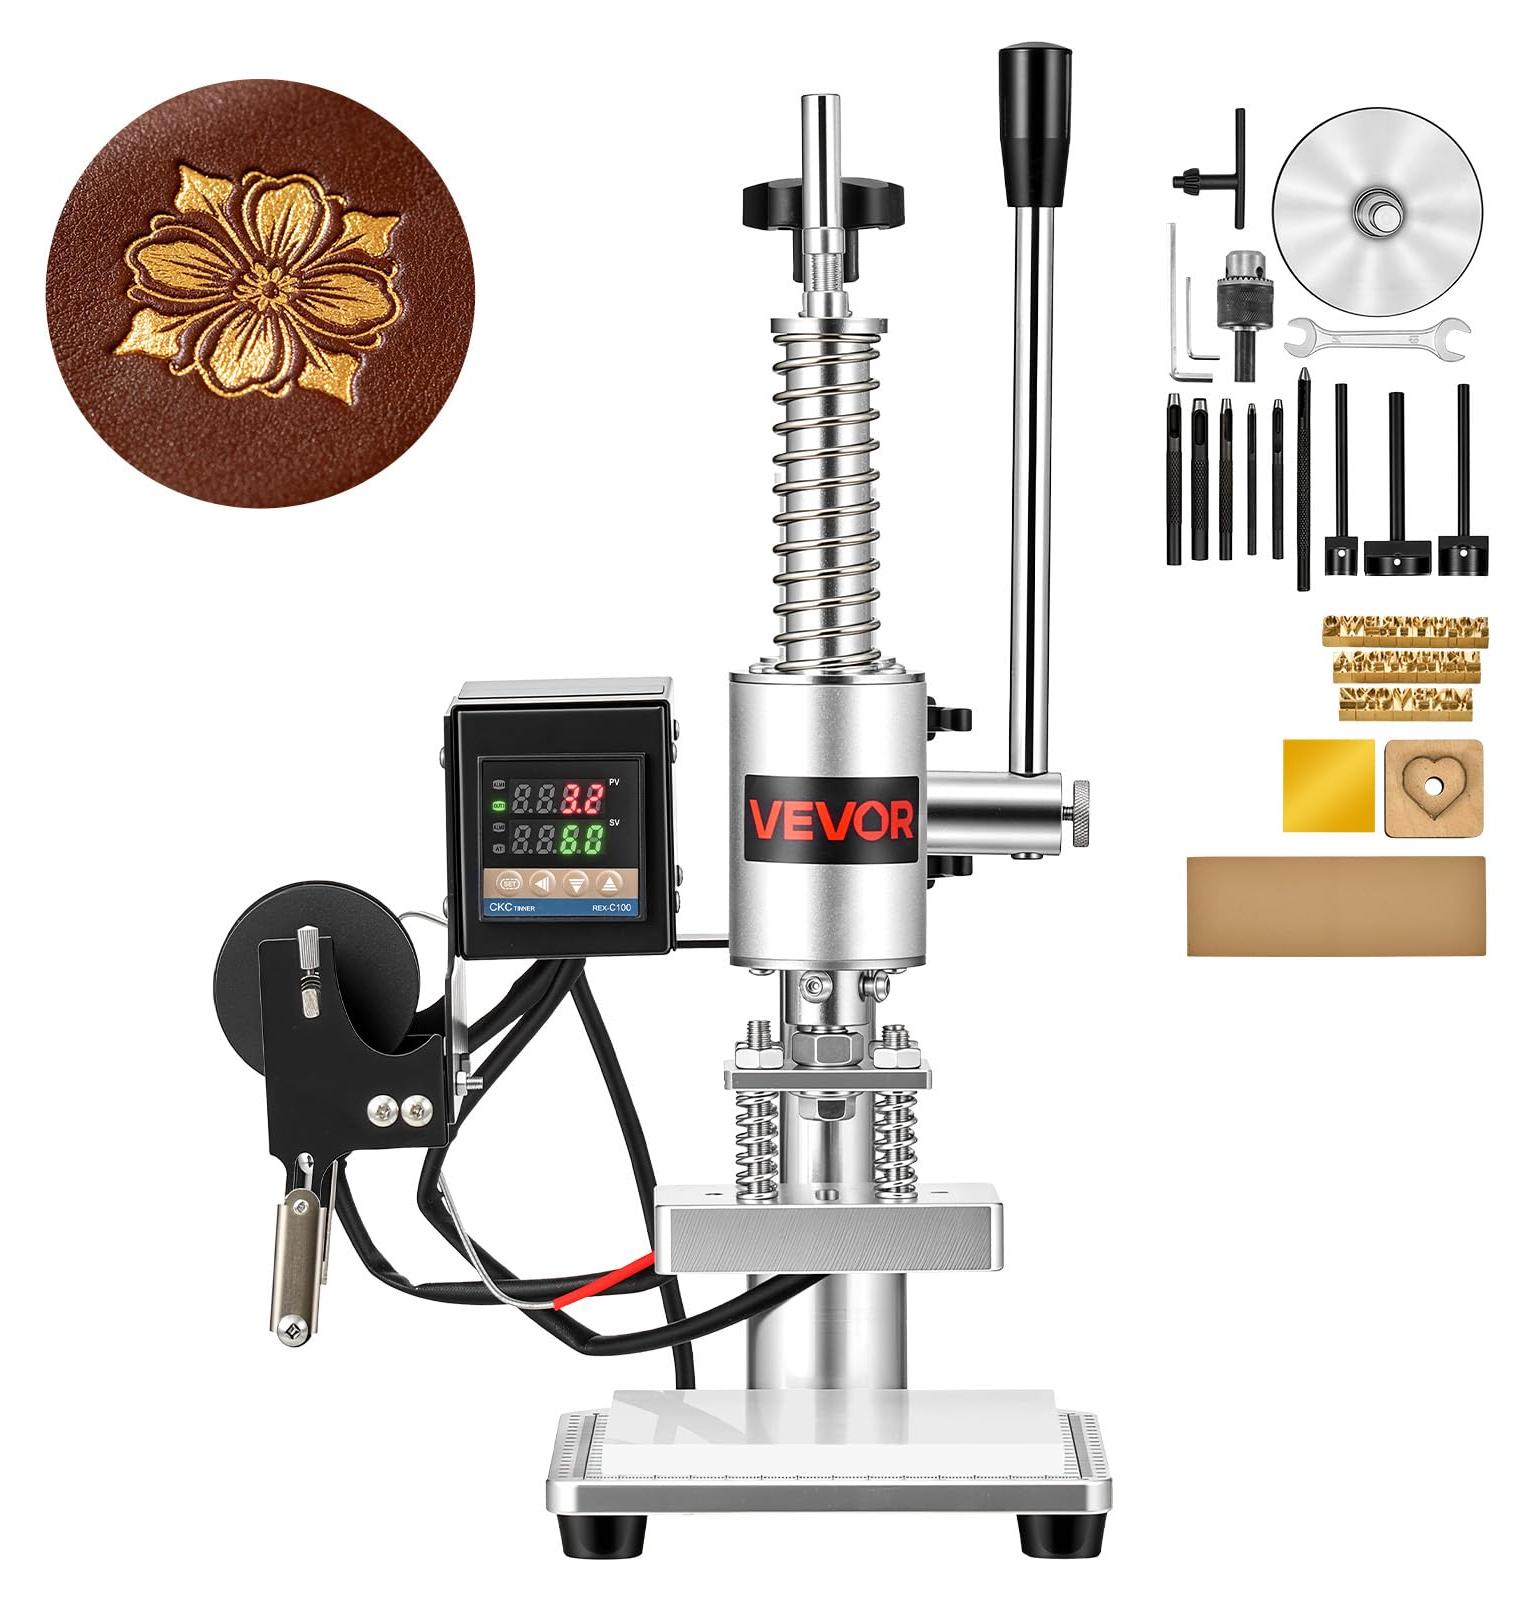
Heißpräge- und Stanzmaschine 10 x 10 cm, 160 kg Druck, digitalDiese vielseitige Heißpräge- und Stanzmaschine vereint Stanzen, Prägen und Stempeln in einem Gerät. Sie eignet sich ideal für die Bearbeitung von Leder, Stoff und Papier und liefert saubere Schnittkanten sowie präzise Relief- und Stempelbilder.3-in-1-Funktion: Stanzen, Prägen und Stempeln in einem ArbeitsgangPräzise Ergebnisse: Kein Verrutschen, scharfe und strukturierte Präge- und StempelbilderRobuste Konstruktion: 45# Stahlkern und Q235 Stahlsäulen für hohe Stabilität und VerformungsfestigkeitLeichtes Gehäuse: Aluminiumlegierung, rostbeständig und langlebigDigitale Temperaturregelung: Einstellbar von 0 bis 300 °C für optimale ErgebnisseEinfache Bedienung: Verlängerter Griff ermöglicht einhändiges ArbeitenVielseitig einsetzbar: Für Heimwerker, Lederwerkstätten, Handwerksbetriebe und Marktstände469,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
-
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.